Le projet de loi de finances pour 2027 instaure clairement une contribution des collectivités à l’atténuation du déficit public. Sur le fonctionnement, elle devrait concerner environ 40 % des communes. Le gouvernement affiche la volonté d’épargner les communes rurales et les plus exposées aux contraintes sociales.
Sur l’investissement, en revanche, la baisse du taux de fonds de compensation pour la TVA (FCTVA) touche beaucoup plus large, et pèse directement sur le financement de dépenses déjà engagées.
En route sur la croisière du déficit ?
Ce PLF manque cruellement d’orientation pluriannuelle et de visibilité, que ce soit sur le fonctionnement ou sur l’investissement. La volonté annoncée au printemps 2026 de modifier le régime de la péréquation verticale n’est pas concrétisée. Les mesures de ponction s’appliquent donc sur des critères nationaux, sans tenir compte des réalités et des besoins locaux.
Plus globalement, ce texte ne répond pas aux enjeux de revitalisation, de subsidiarité, ni d’accompagnement des mutations économiques et environnementales. Il risque aussi d’accentuer la frustration des collectivités. Elles ont l’obligation de voter leur budget à l’équilibre. Elles constatent pourtant que vingt ans de ponctions et de plafonnements de ressources n’ont pas ramené l’État et la Sécurité sociale à l’équilibre. Les investisseurs observent cette trajectoire. Elle pèse lourdement sur les intérêts de la dette payés par l’État. Pourquoi reconduire, année après année, une méthode qui aggrave la situation ?
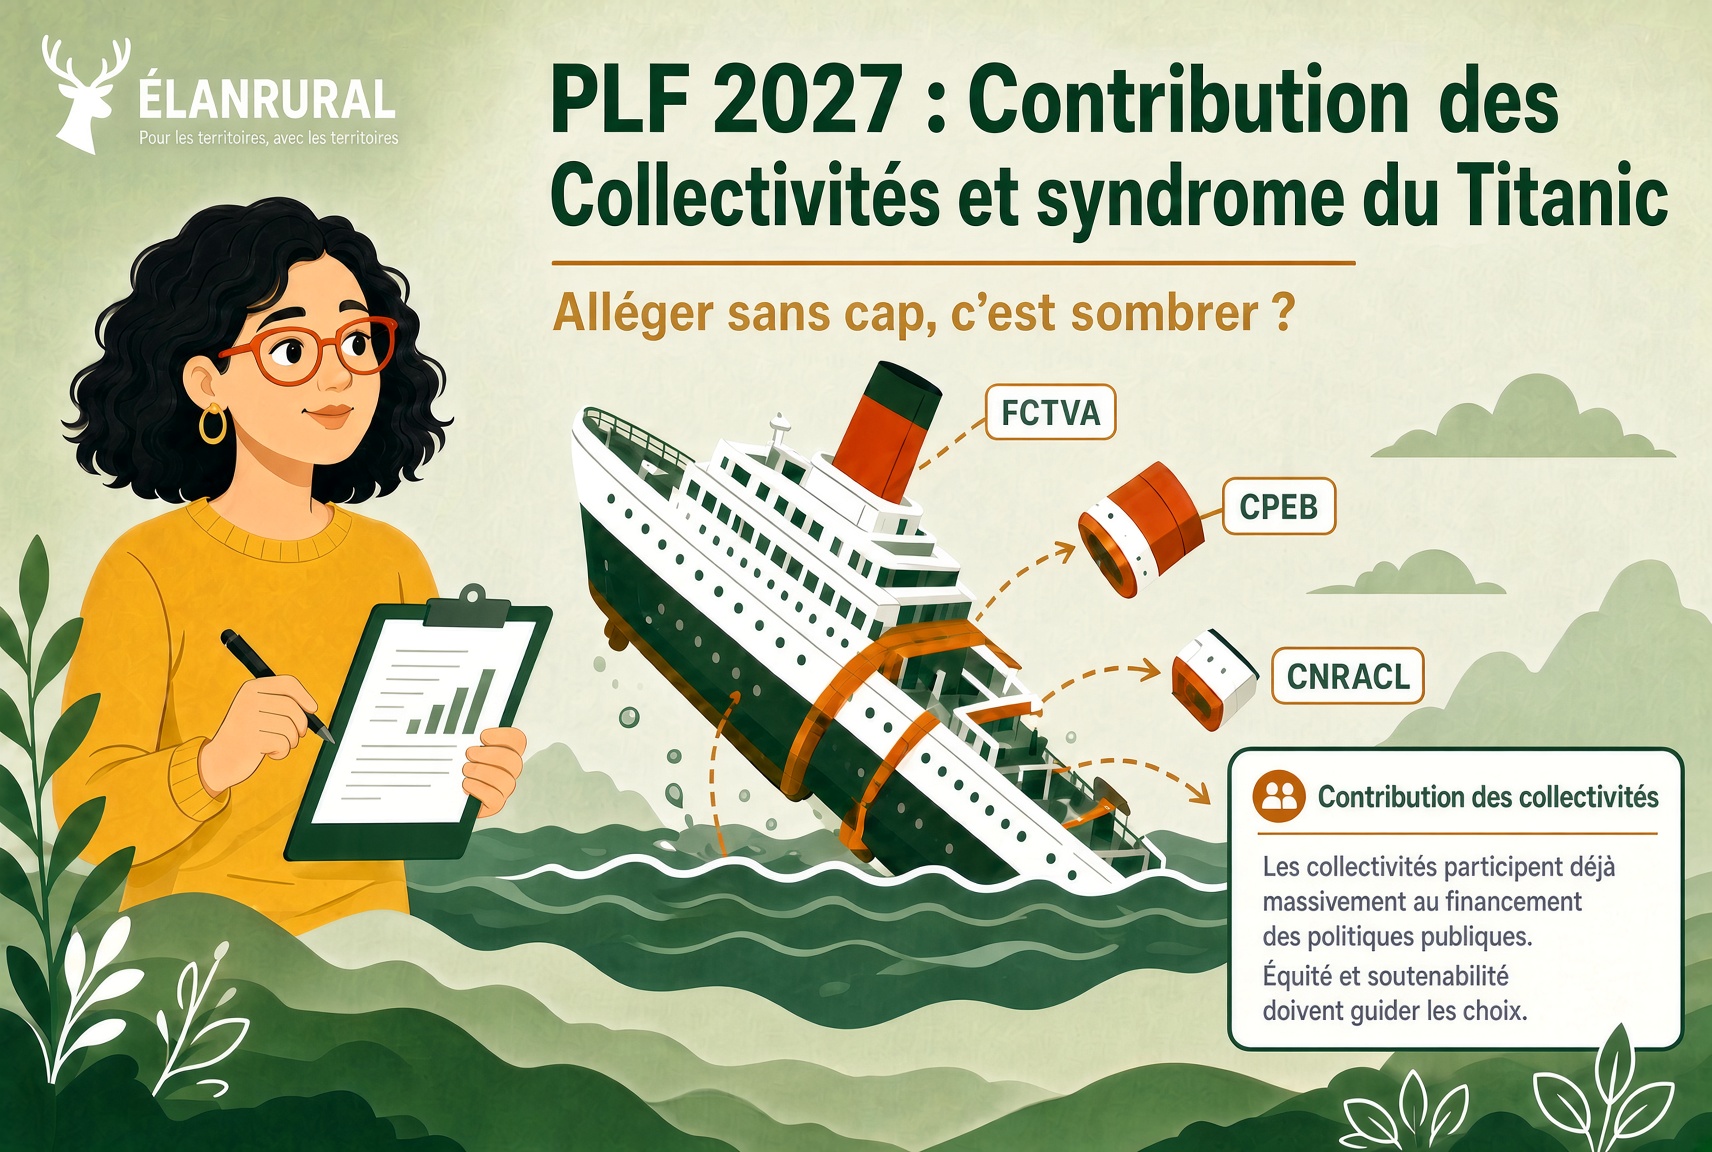
L’image est celle d’un bateau que l’on voudrait alléger pour le maintenir à flot, mais qui, à force d’être déshabillé sans cap clair, finit par s’arrêter net, puis par sombrer dans une longue agonie. Alléger, définir un cap, et investir pour la mutation des territoires : ce n’est pourtant pas incompatible.
Le gouvernement est, il faut le dire, confronté à l’absence de majorité à l’Assemblée, dans un contexte d’échéances électorales proches. Les prochaines présidentielle et législatives pèseront de façon décisive sur la définition d’un cap pluriannuel pour les territoires et les collectivités.
La CPEB : une contribution progressive, selon des critères de richesse
L’article 37 institue, pour la seule année 2027, une contribution progressive des collectivités territoriales et de leurs groupements à l’effort budgétaire (CPEB). Le rendement attendu est de 2,5 milliards d’euros. Elle a vocation à être le principal vecteur de participation des collectivités sur la section de fonctionnement.
Le dispositif s’appliquerait à 40 % des communes, à 60 % des départements et à l’ensemble des établissements publics de coopération intercommunale à fiscalité propre, à l’exception de ceux d’outre-mer. .
Les exonérations sont nombreuses : outre-mer, 40 % des départements à l’indice de fragilité sociale le plus élevé, les 250 premières communes de 10 000 habitants et plus et les 30 premières communes de 5 000 à 9 999 habitants classées selon l’indice de la dotation de solidarité urbaine, les 2 500 premières communes classées selon l’indice de la fraction cible de la dotation de solidarité rurale, et toute contribution inférieure à 5 000 euros.
Le taux est individualisé selon la capacité contributive. Pour les communes et les EPCI, il va de 0,5 % à 2 % des recettes réelles de fonctionnement du budget principal de l’antépénultième exercice (exercice 2025 donc), avec une majoration d’un point, donc 3 %, pour les 2 % de communes à l’indice le plus élevé. Pour les départements, le taux va de 0 % à 2 %. Le prélèvement se fait sur les avances de fiscalité.
La CPEB est plus lisible que les dispositifs empilés des années précédentes. Elle reste une ponction calculée à Paris, sur des critères nationaux, sans trajectoire au-delà de 2027, sans prise en compte des réalités territoriales.
Pour une commune moyenne contributrice, l’effort peut rester contenu mais loin d’être négligeable, alors que les dépenses de fonctionnement continuent d’être tirées par l’inflation et par la hausse des cotisations employeur à la CNRACL. Et les intercommunalités de métropole sont aussi concernées.
La fin du Dilico
L’article 84 acte la fin du dispositif de lissage conjoncturel des recettes fiscales (Dilico), introduit pour associer les collectivités au redressement. Sa suppression était demandée, y compris par la mission sur les finances locales. Elle ne doit pas être lue comme un allègement puisque la CPEB, plus simple à comprendre , mais aussi plus impactante lui succède.
Le calendrier de reversement des sommes déjà mises en réserve est par ailleurs aménagé. La fin d’un sigle ne met pas fin à la logique.
La baisse du taux de FCTVA : une mesure cavalière, qui pèse sur l’investissement
L’article 35 recentre le FCTVA. Le fonds, 8,1 milliards d’euros exécutés en 2025, est une dotation d’investissement versée sur les dépenses éligibles. Le gouvernement le juge anti-péréquateur, parce qu’il bénéficie d’abord aux collectivités qui investissent le plus.
Le taux de 16,404 % est maintenu pour les dépenses dites vertes (plantations, voies navigables, réseaux d’électrification et d’assainissement) et pour la voirie. Le taux applicable aux solutions d’informatique en nuage reste à 5,6 %. Pour les autres dépenses, le taux passe à 11,404 % pour les attributions versées à compter du 1er janvier 2027, soit cinq points de moins. L’économie attendue est d’environ 2,1 milliards d’euros par rapport à la loi de finances pour 2026.
C’est une mesure cavalière, et pluriannuelle dans ses effets. L’assiette de la recette 2027 porte sur des dépenses de 2025 ou de 2026, donc sur des années de fin de mandat, souvent les plus chargées en investissements facturés. Les conseils municipaux ont engagé ces opérations avec le taux alors en vigueur. Le remboursement arrive amputé.
Le principe de libre administration est aussi titillé. L’État transforme une ressource historique d’assiette, automatique et liée à la dépense réalisée, en une ressource de projet : le taux plein est réservé à ce que l’État qualifie de transition écologique et de voirie. Orienter l’investissement local peut se défendre. Le faire en baissant, après coup, la compensation d’opérations déjà décidées est autre chose.
Pour les petites et moyennes communes, le FCTVA n’est pas un bonus. C’est souvent la ressource qui boucle le plan de financement d’une école, d’un réseau ou d’une salle. Cinq points de moins, ce sont des emprunts en plus, ou des projets reportés.
Une dotation pour les communes rurales de faible densité : une bonne intention mais un ciblage incomplet
L’article 85 crée, à compter de 2027, une dotation de soutien aux communes rurales de faible densité, dotée de 50 millions d’euros. Environ 9 000 communes seraient éligibles : habitat dispersé ou très dispersé au sens de la grille de densité de l’Insee (niveaux 6 et 7), et un nombre d’habitants par hectare inférieur à la moyenne de ces niveaux, hors communes déjà éligibles à la dotation pour les aménités rurales. La répartition se ferait selon la superficie, et pourra tenir compte des espaces naturels, selon des modalités fixées par décret. C’est, de façon inédite, une dotation d’État répartie sans tenir compte de la population.
L’intention de reconnaître les charges liées à l’étendue et à la dispersion de l’habitat est juste. Le ciblage, lui, pose problème.
La dotation ne semble pas attribuée sur des critères de ressources. Une commune très étendue et relativement aisée peut donc en bénéficier, là où une commune pauvre mais un peu moins vaste n’entrera pas dans le dispositif.
Surtout, le seuil de densité moyenne écarte les communes rurales de petite superficie, dont la densité est un peu supérieure à cette moyenne, alors qu’elles se situent dans des territoires ruraux en difficulté. Il écarte aussi les communes-centres des bassins de vie ruraux. Celles-ci supportent pourtant les charges de centralité : école, équipements, services, qui profitent à des communes voisines bien moins denses, et potentiellement éligibles.
Cinquante millions d’euros pour 9 000 communes, cela représente en moyenne un peu plus de 5 000 euros par commune. Ce n’est pas négligeable pour une très petite commune mais cela sera loin de combler pas la hausse des contributions CNRACL, ni la baisse du FCTVA…
Une DGF qui progresse, surtout par redéploiement
L’article 83 augmente la DGF de 150 millions d’euros en 2027, après un abondement cumulé de 940 millions depuis 2023. La péréquation communale est majorée de 290 millions : 140 millions pour la dotation de solidarité urbaine, 150 millions pour la dotation de solidarité rurale, l’écart étant financé par écrêtement de la part forfaitaire. Au moins 60 % de la hausse de la DSR irait à sa fraction péréquation.
Le mouvement est cohérent avec l’objectif constitutionnel de péréquation. Il ne remplace pas la réforme du régime de péréquation verticale annoncée au printemps et absente du texte. Pour une commune qui ne perçoit que la part forfaitaire, la hausse nationale peut se traduire par une baisse.
La fraction de TVA : une compensation qui n’est plus dynamique
À la CPEB s’ajoute un écrêtement de la fraction de TVA. Lorsque son évolution est positive, elle est minorée de l’inflation. L’économie attendue pour l’État est d’environ 500 millions d’euros. Les régions en sont exemptées. Le bloc communal et les départements ne le sont pas.
Dans le chiffrage présenté au Comité des finances locales, la perte est d’environ 19 millions d’euros pour les communes, 180 millions pour les EPCI et 284 millions pour les départements. Ce sont donc les intercommunalités qui absorbent l’essentiel du coup de rabot côté bloc communal.
Ce n’est pas un détail technique. Cette fraction a été attribuée en compensation d’impôts locaux supprimés, avec la promesse d’une ressource dynamique. L’écrêter au niveau de l’inflation, après l’avoir déjà gelée ou minorée les années précédentes, revient à figer une compensation. Pour un EPCI, la CPEB et cet écrêtement se cumulent : toutes les intercommunalités de métropole sont contributrices au premier, et ce sont elles qui portent l’essentiel du second.
Une ressource présentée comme le substitut d’un impôt local devient, année après année, une variable d’ajustement du budget de l’État.
Les variables d’ajustement, en revanche, ne sont pas minorées cette année pour les communes et les EPCI. Ce répit ne concerne pas les départements, touchés à hauteur d’environ 20 millions d’euros. Il ne compense ni la CPEB, ni l’écrêtement de la fraction de TVA.
Les dotations d’investissement : un maintien, pas un cap
Sur les concours d’investissement, contrairement au FCTVA, le PLF 2027 ne propose pas de rupture. Il stabilise ou relève quelques enveloppes.
La dotation d’équipement des territoires ruraux (DETR) est maintenue à 1 milliard d’euros. La dotation de soutien à l’investissement local (DSIL) gagne 200 millions d’euros en autorisations d’engagement, pour un total annoncé de 420 millions. Le Fonds vert est porté à 1 milliard d’euros, dont la moitié orientée vers l’adaptation au changement climatique. Le dossier de presse évoque par ailleurs 100 millions du Fonds vert fléchés vers la Forêt.
Ces hausses modestes ne compensent pas une baisse de 2,1 milliards du FCTVA, qui, lui, est automatique et lié à des dépenses déjà réalisées. Pour une petite ou moyenne commune, une DETR maintenue ne solde pas un plan de financement amputé de cinq points de FCTVA.