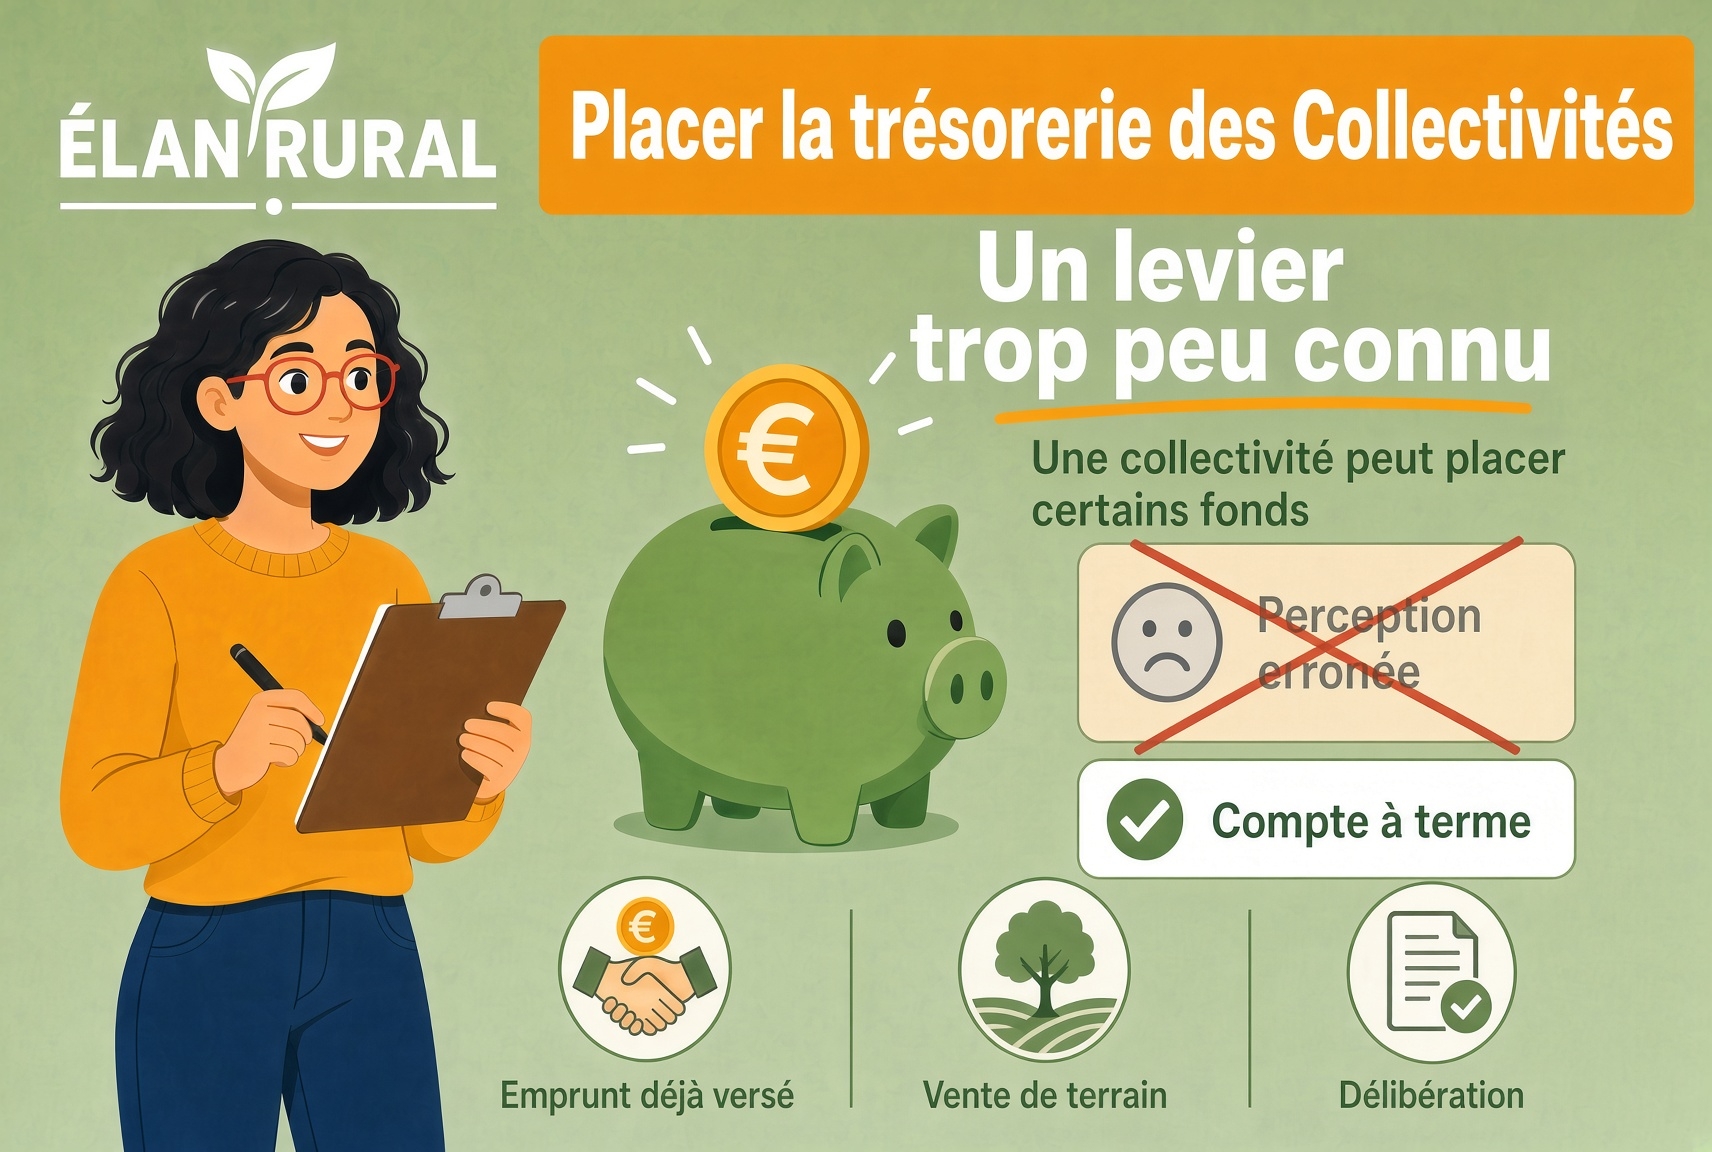
C’est une croyance répandue et souvent relayée : Les Collectivités comme les Communes ou un EPCI n’auraient pas la possibilité de placer de l’argent afin de l’optimiser. Une petite Commune qui disposerairplus d’un million de trésorerie ne pourrait donc rien en faire ?
👉 Il s’agit d’une perception erronée…
Rappel d’une règle fondamentale : l’argent d’une collectivité (excédent de trésorerie) doit rester sur un compte du Trésor Public; la collectivité ne dispose pas d’une souveraineté totale sur l’usage du compte bancaire et ses excédents. Au contraire d’un particulier ou d’un entreprise qui peuvent placer des fonds sur un livret d’épargne ou via ub placement financier.
Toutefois la règlementation prévoit des exceptions : certains excédents peuvent être placés, sous conditions, via des solutions encadrées par la DGFiP.
Ces solutions permettent aussi à l’Etat de réduire son endettement auprès de financeurs externes.
Cette possibilité est d’autant plus pertinente lors de ce début de mandat. Les projets d’investissement de la mandature mettent souvent du temps à se mettre en œuvre suite aux élections. Pendant ce temps, un excédent important de trésorerie ne rapporte rien, et peut même perdre de la valeur en cas d’inflation importante.
C’est la raison pour laquelle cet article présente les différentes possibilités et conditions pour le placement de fonds.
On peut placer seulement certains fonds issus de produits spécifiques :
- les dons et legs ;
- le produit d’une vente de patrimoine (terrain, bâtiment, bien) ;
- un emprunt déjà encaissé, si son utilisation est retardée pour une raison indépendante de la collectivité (retard de chantier, délai administratif…) ;
- certaines recettes exceptionnelles, en attendant de les réutiliser : indemnité d’assurance, somme liée à un litige, pénalités reçues, ventes après catastrophe.
Dans une petite ou moyenne collectivité, les cas les plus fréquents sont souvent : un emprunt déjà tiré alors que le projet n’a pas encore commencé, ou une recette exceptionnelle de vente foncière qui va mettre plusieurs années avant d’être consommée par des dépenses.
La trésorerie courante issue des recettes récurrentes récurrentes n’a pas vocation à être placée.
Deux produits existent : le compte à terme et les obligations de l’État (OAT). Pour la plupart des petites collectivités, le compte à terme est le bon outil.
C’est un placement de 1 à 12 mois, à taux fixe, tenu par l’État. Sans risque de perte de fonds. Les fonds du compte à terme (CAT) servent à abonder la trésorerie de l’Etat et ainsi à réduire son besoin d’endettement.
Ce qu’il faut retenir :
- à partir de 1 000 €, par multiples de 1 000 € ;
- Durée de placement : maximum 12 mois ;
- pas de plafond ;
- on peut en ouvrir plusieurs ;
- on ne peut pas retirer les fonds (même partiellement, pendant la durée du placement)
- si on sort avant la date prévue, il n’y a pas de pénalité, mais le taux baisse (celui de la durée réellement constatée). En dessous de 30 jours de placement : aucun intérêt.
Les taux sont fixés chaque mois par l’Agence France Trésor. Une fois le compte ouvert, le taux ne bouge plus.
Barème de septembre 2026 (taux nominal) :
- 1 mois : 2,21 %
- 3 mois : 2,48 %
- 6 mois : 2,65 %
- 12 mois : 2,81 %
Ces taux changent. Il faut regarder le barème du mois où l’on ouvre le compte.
Exemples de gains possibles (selon les taux établis en septembre 2026) :
- 50 000 € pendant 6 mois : un peu plus de 650 €
- 200 000 € pendant 12 mois : environ 5 600 €
- 500 000 € pendant 12 mois : environ 14 000 €
Ce n’est pas une recette miracle. Pour une petite commune, cela peut tout de même d’apporter une recette supplémentaire et d’éviter la perte de valeur de son excédent de trésorerie. Surtout en période d’inflation, si l’emprunt, lui, continue de coûter des intérêts pendant que le chantier n’a pas commencé.
Le bon réflexe : caler la durée sur la date où l’argent sera vraiment nécessaire. Inutile de viser 12 mois si le marché doit être notifié dans 5 mois.
Les OAT sont des titres d’État (lorsque l’Etat génère de la dette pour financer ses dépenses) . On les achète et on peut les revendre. L’horizon est plutôt de moyen ou long terme (plusieurs années).
Avantage : on peut vendre avant l’échéance.
Inconvénient : le rendement peut baisser. Il existe même un risque de moins-value.
Une OAT, c’est un prêt que la collectivité fait à l’État français. L’État verse un intérêt chaque année.
À une date fixée (souvent dans 3, 5 ou 10 ans), il rembourse le montant prévu sur le titre. Si on garde l’OAT jusqu’au bout, on récupère bien ce montant.
Le risque n’apparaît que si on revend avant la date prévue : le prix peut alors être plus haut… ou plus bas.
L’achat et la vente se font via la direction des Finances publiques. Les titres restent dans un compte-titres tenu par l’État.
Un exemple : une commune vend un terrain 200 000 €.
Le projet de rénovation d’une école ne commencera pas avant trois ans.
Cet argent peut donc rester placé. La commune achète une OAT qui arrive à échéance dans trois ans, pour un montant de 200 000 €. Chaque année, elle touche les intérêts. Au bout de trois ans, l’État lui rend les 200 000 €. Dans ce cas, pas de surprise : on va jusqu’au bout, on récupère le montant de l’OAT, plus les intérêts versés chaque année.
Maintenant, imaginons que le chantier puisse démarrer au bout d’un an. La commune a besoin de l’argent. Elle doit alors revendre l’OAT. Si les taux ont monté, son titre intéresse moins : elle le revend par exemple 190 000 €. Elle perd 10 000 € de capital. Si les taux ont baissé, son titre intéresse plus : elle le revend par exemple 208 000 €. Elle gagne 8 000 €.C’est tout l’enjeu.
Aller au terme => montant remboursé comme prévu. Sortir plus tôt =>Risque de perte du Capital (selon les aléas du marché).
Quelle est la procédure à suivre ?
- Contacter et concerter avec le comptable public et le conseiller aux décideurs locaux le principe de placement de fonds
- Prendre une délibération (ou utiliser une délégation).
- Finaliser le placement des fonds avec le service de la DGFIP en charge des placements
- Anticiper la date de fin : un compte à terme ne se reconduit pas tout seul.
La prise d’une délibération puis une excécution par le comptable public et la DGFIP
C’est le conseil municipal (ou communautaire) qui décide. Il peut déléguer au maire ou au président.
La décision doit préciser les éléments ci-dessous :
- d’où vient l’argent(relier à une recette particulière, qui permet l’éligibilité du placement) ;
- le montant placé ;
- pour combien de temps ;
- quel produit on choisit.