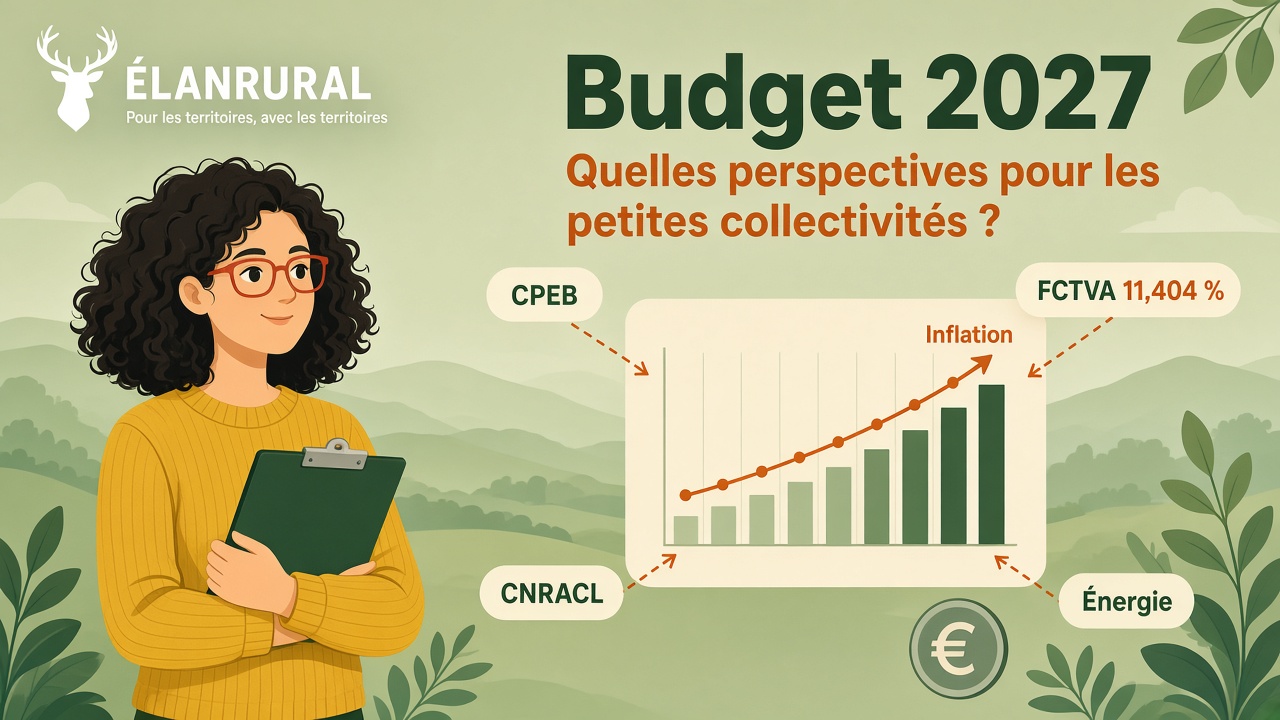
Dans un contexte d’incertitude élevée, tant internationale que nationale, cette article propose une synthèse des éléments macroéconomiques et budgétaires à prendre en compte pour l’élaboration des budgets et scénarios 2027 des petites et moyennes collectivités. Elle vise à donner des repères d’anticipation alors que le projet de loi de Finances 2027 (budget de l’État) est inondé d’incertitudes.
En toute fin de page retrouvez un tableau synthétique présentant l’impact attendu par type de dépenses et recettes.
Un contexte d’incertitude persistante
Le contexte international reste marqué par des tensions géopolitiques (conflit en Ukraine, situation au Moyen-Orient) et commerciales (relations entre les États-Unis et les pays occidentaux). Ces éléments ont contribué à un retour de l’inflation, notamment sur l’énergie, dont la durée reste incertaine.
Au niveau national, le gouvernement ne dispose pas de majorité claire à l’Assemblée. Le projet de loi de finances pour 2027 a été présenté, mais son contenu final reste sujet à modifications. Les impacts sur les politiques économiques et les concours aux collectivités ne sont donc pas encore stabilisés. Malgré cela, les collectivités doivent préparer leurs budgets 2027. Cette note a pour objectif de leur offrir des points de repère pour anticiper dans ce cadre contraint.
Le PLF 2027 et les mesures concernant les collectivités
Le projet de loi de finances pour 2027 prévoit une contribution des collectivités à la maîtrise du déficit public. Plusieurs mesures structurent les perspectives pour les petites et moyennes collectivités.
La CPEB : une contribution progressive sur le fonctionnement
L’article 37 institue, pour la seule année 2027, une contribution progressive des collectivités territoriales et de leurs groupements à l’effort budgétaire (CPEB). Le rendement attendu est d’environ 2,5 milliards d’euros. Elle s’appliquerait à environ 40 % des communes, à 60 % des départements et à l’ensemble des EPCI à fiscalité propre (sauf outre-mer).
Le taux est individualisé selon la capacité contributive (potentiel financier et revenu par habitant). Pour les communes et EPCI, il va de 0,5 % à 2 % des recettes réelles de fonctionnement du budget principal de l’exercice 2025, avec une majoration pouvant atteindre 3 % pour les collectivités les plus favorisées. Des exonérations existent (outre-mer, communes les plus exposées selon les critères de DSU/DSR, contribution inférieure à 5 000 €, etc.). Le prélèvement s’opère sur les avances de fiscalité (acomptes mensuels versés par l’État au titre de la fiscalité locale).
Fin du Dilico
Le Dilico, dispositif trop complexe, est supprimé. Cette suppression ne constitue pas un allègement : la CPEB lui succède et s’avère en réalité plus impactante pour les collectivités concernées.
Baisse du taux de FCTVA
Le taux de FCTVA pourrait fortement diminuer passant de 16,404 % à 11,404 % pour la plupart des dépenses (hors dépenses dites vertes et voirie, qui restent à 16,404 %, et informatique en nuage à 5,6 %). L’économie attendue pour l’État est d’environ 2,1 milliards d’euros. L’assiette 2027 porte sur des dépenses 2025-2026, souvent élevées en fin de mandat. Pour les petites et moyennes communes, le FCTVA constitue fréquemment un élément déterminant du plan de financement ; cette baisse peut se traduire par des emprunts supplémentaires ou des reports de projets.
Nouvelle dotation pour les communes rurales de faible densité
Une dotation de 50 millions d’euros est envisagée à compter de 2027. Environ 9 000 communes seraient éligibles (habitat dispersé ou très dispersé selon la grille Insee, et densité inférieure à la moyenne de ces niveaux, hors aménités rurales). La répartition se ferait selon la superficie. Le montant moyen est limité (un peu plus de 5 000 € par commune éligible) et le ciblage exclut notamment les communes-centres des bassins de vie ruraux qui supportent des charges de centralité.
DGF et péréquation
La DGF augmenterait de 150 millions d’euros en 2027. La péréquation communale est majorée de 290 millions (DSU et DSR), en partie financée par écrêtement de la part forfaitaire. Pour résumer les Communes Les moins « Riches » devraient voir leur DGF légèrement augmenter. Au contraire Les communes, plus aisées, qui ne perçoivent que la part forfaitaire peuvent ainsi voir leur DGF baisser malgré la hausse globale.
Dotations d’investissement
La DETR serait maintenue à 1 milliard d’euros. La DSIL gagne 200 millions d’euros en autorisations d’engagement. Le Fonds vert est porté à 1 milliard d’euros. Ces évolutions restent modestes au regard de la baisse du FCTVA et dépendront de la concrétisation dans le texte final.
Intercommunalités : Fraction de TVA moins dynamique mais un préservation des variables d’ajustement
Les intercommunalités sont aussi particulièrement concernées par les objectifs de l’État : elles supportent la CPEB (toutes les EPCI de métropole), l’écrêtement de la fraction de TVA et la baisse du taux de FCTVA.
La fraction de TVA est écrêtée de l’inflation lorsqu’elle progresse (économie attendue d’environ 500 millions d’euros, principalement supportée par les EPCI et les départements).
Les variables d’ajustement (DCRTP, FDPTP) ne seraient en revanche pas minorées pour les communes et EPCI en 2027.
Hypothèses macroéconomiques : un contexte d’inflation
Selon les projections intermédiaires de la Banque de France de septembre 2026, l’inflation totale (IPCH) atteindrait 2,3 % en moyenne annuelle en 2026, après 0,9 % en 2025, avant de refluer à 1,9 % en 2027 et 1,6 % en 2028. Cette remontée est principalement liée aux prix de l’énergie dans un contexte géopolitique tendu.
Tous les postes de dépenses ne suivront pas la même dynamique en 2027 :
- Les fournitures alimentaires (cantines et restauration collective) devraient connaître des hausses plus marquées, de l’ordre de 3 à 5 % (voire davantage) en lien notamment avec les épisodes de sécheresse.
- Les prix de l’énergie et des fluides, après une phase de baisse ou de modération, repartent à la hausse. Pour les collectivités sans marchés pluriannuels protecteurs, ou en cours de renégociation, les augmentations peuvent être très significatives : au minimum 10 à 15 %, et potentiellement jusqu’à 75-100 % sur le gaz selon les situations. Les tarifs d’électricité devraient également être impactés.
Taux d’intérêt
Les taux ont augmenté. Les nouveaux emprunts ou emprunts à taux variable pourraient se situer autour de 3,2 % à 4,5 %.
Fiscalité locale
L’évolution réglementaire des bases (indice IPCH) serait de l’ordre de 2,3 à 3 %. Cette revalorisation des bases apporte un produit fiscal supplémentaire. Dans un contexte de gel du point d’indice de la fonction publique, cette évolution peut contribuer à absorber une partie de l’inflation des charges courantes et, le cas échéant, de la CPEB. Elle ne préjuge pas d’éventuelles décisions de hausse de taux après les échéances électorales.
Droits de mutation (DMTO)
Après un rebond observé fin 2025-2026, le contexte (incertitude électorale, hausse des taux d’intérêt, mesures du PLF restreignant certains mécanismes de réduction fiscale pour les opérateurs immobiliers) fait craindre une baisse des recettes de DMTO en 2027. Cette baisse pourrait se situer entre 10 et 30 % selon les territoires et les secteurs. Les départements seraient les premiers concernés ; les communes de plus de 5 000 habitants percevant directement une part, ainsi que les plus petites via redistribution départementale, seraient également impactées.
Charges de personnel : poursuite de la hausse des cotisations CNRACL
Malgré le gel du point d’indice, les charges de personnel continuent d’augmenter en raison de la hausse progressive des cotisations employeur à la CNRACL. Cette trajectoire, engagée pour répondre au déficit structurel du régime, se poursuit en 2027. L’impact estimé sur le chapitre 012 reste de l’ordre de +1,5 à 2 % supplémentaires. Cette hausse constitue un effort contributif des collectivités au redressement des comptes de la Sécurité sociale. Pour les collectivités n’ayant pas de nouvelles charges de personnel ou de nouveaux services, la revalorisation des bases fiscales peut contribuer à compenser une partie de cette évolution.
Toutefois, la revalorisation automatique du SMIC, liée à l’inflation, pèse aussi de façon non négligeable sur la masse salariale. Avec le resserrement des grilles indiciaires par rapport au SMIC, les premiers échelons de nombreux agents de catégorie C, et désormais de catégorie B, passent sous le salaire minimum. Ces agents perçoivent alors une indemnité différentielle, ce qui alourdit le chapitre 012 alors même que le point d’indice reste gelé.
Évolutions prévisionnelles des postes de dépenses et de recettes en 2027
| DÉPENSE | ÉVOLUTION PROBABLE EN 2027 |
|---|---|
| Achats et prestations de services (fonctionnement courant) | +2 % à +3,5 % si l’inflation reste soutenue et selon la nature de la dépense |
| Évolution des fluides | Fortes variations possibles : +10 à +15 % minimum si contrats protecteurs ; jusqu’à +75 à +100 % (notamment gaz) en l’absence de marchés pluriannuels |
| Charges de personnel | Hausse d’au moins +2 %, liée à l’augmentation des cotisations CNRACL (malgré le gel du point d’indice) et du SMIC (indemnité différentielle) |
| Charges financières | Taux en hausse pour atteindre environ 3,2 % à 4,5 % pour les nouveaux emprunts à taux fixe. Hausse du taux des emprunts variables |
| Dépenses d’investissement | L’inflation pourrait causer des hauses de prix |
| Prélèvement Dilico | Supprimé |
| CPEB (contribution progressive) | Pour ~40 % des communes et les EPCI concernés : 0,5 % à 2 % (jusqu’à 3 % pour les plus favorisées) des recettes réelles de fonctionnement 2025 |
| RECETTE | ÉVOLUTION PROBABLE EN 2027 |
|---|---|
| Fiscalité locale (TF, TH résidences secondaires) | +2,3 % à +3 % selon l’indice IPCH (bases uniquement) |
| DGF | Hausse globale limitée ; légère hausse des dotations de péréquation (DSR, DSU) ; écrêtement (baisse) possible de la part forfaitaire |
| Taxe additionnelle sur les DMTO (frais de notaire) | Risque de baisse (estimée entre 10 et 30 % selon les territoires) |
| Fraction de TVA (intercommunalités) | Progression limitée / écrêtée de l’inflation |
| DCRTP et FDPTP (intercommunalités) | Stabilité a priori (variables d’ajustement non minorées) |
| Subventions d’investissement (DSIL, DETR, Fonds Vert…) | Maintien ou légère hausse sous réserve de concrétisation dans le texte final |
| FCTVA | Baisse importante pour les communes et EPCI en lien avec la diminution du taux |
| CPEB | Prélèvement nouveau pour les communes et EPCI concernés (cf. ci-dessus) |